На днях прокрался сразу на два мероприятия – 10-ый ежегодный форум финансовых директоров строительной отрасли и 3-ая практическая конференция «Операционная эффективность». Тема моего выступления – оптимизация бизнес-процессов с использованием МУВ или методов управления вариативностью результатов бизнес-процесса. Данная управленческий инструмент подробно разбирается в моей новой книге «Искусство контроля. Как управлять организациями и бизнес-процессами со знанием дела». Но сейчас речь немного о другом. Во время обоих мероприятий мне удалось провести небольшое анонимное исследование. Его результатами я бы и хотел поделиться.
Сразу хотел бы выразить благодарность и признательность всем участникам исследования. В наше время готовность высказать собственное мнение это уже немало.
Участникам были предложены следующие вопросы и варианты ответа на них:
|
Контроль это –… |
1 |
Способность или полномочия определять действия объекта управления |
|
2 |
Действия, которые препятствуют негативному развитию событий | |
|
3 |
Сопоставление фактического результата с плановым/ожидаемым | |
|
4 |
Методы управление рисками бизнес-процесса | |
|
Теория принципала – … |
1 |
Бенефициара |
|
2 |
Комиссионера | |
|
3 |
Агента | |
|
4 |
Эмитента | |
|
Цикл Деминга-Шухарта это –… |
1 |
Планирование-Выполнение-Контроль-Корректировка |
|
2 |
Создание-Рост-Зрелость-Упадок | |
|
3 |
Планирование-Организация-Руководство-Координация-Контроль | |
|
4 |
Оживление-Подъем-Рецессия-Депрессия | |
|
Что из перечисленного НЕ является предметом изучения теории систем? |
1 |
Эмерджентность |
|
2 |
Петли обратной связи | |
|
3 |
Паттерны | |
|
4 |
Системный подход | |
|
Ключевые параметры любого бизнес-процесса это –… |
1 |
Результативность-Качество-Скорость-Стоимость-Вариативность |
|
2 |
Количество-Стоимость-Качество-Скорость-Управляемость | |
|
3 |
Производительность-Управляемость-Вариативность-Качество-Эффективность | |
|
4 |
Количество-Эффективность-Управляемость-Скорость-Оптимальность |
В итоге, общее количество участников исследования составило 30 человек – 18 со стороны участников форума финансовых директоров (далее финансисты) и 12 из состава участников конференции (далее оптимизаторы). Взглянем на пару графиков (буква «Ф» для финансистов, буквы «ОЭ» для оптимизаторов).
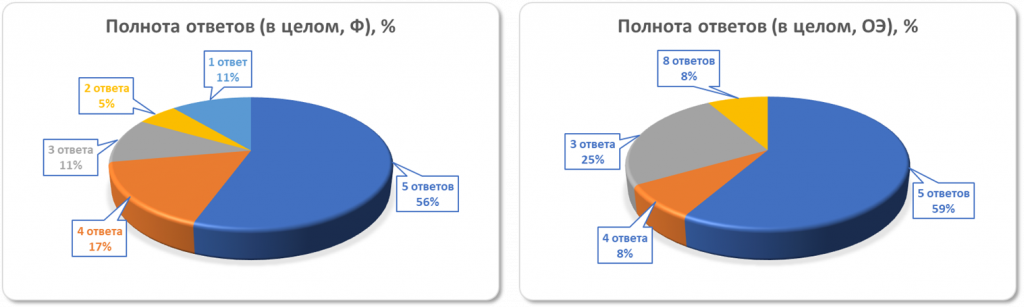
Больше половины участников из каждой группы (56% и 59% соответственно) ответили на все пять вопросов. Один из участников умудрился дать даже 8 ответов (оптимизаторы). Вполне разумная идея, кстати, учитывая неоднозначность двух вопросов (вопрос №1 и 5). В целом, более прилежными оказались оптимизаторы, так как никто не дал менее 3-х ответов. На это указывает и следующая графика.
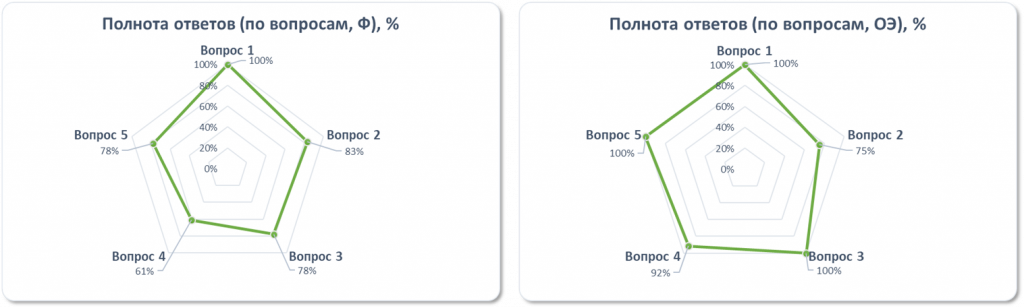
Все участники обеих групп дали ответ только на вопрос №1. Оптимизаторы также всем составом ответили на вопросы №3 и 5. Финансисты подошли к ответам более дискретно. Наибольшую сложность у них вызвал вопрос №4 (общая теория систем, 61%). И это, кстати, тревожный сигнал. Финансисты (а среди них большинство составляли финансовые директора) должны мыслить системно (являются интегрирующей функцией) и иметь представление о ключевых понятиях общей теории систем. Иначе их роль сводится к функциям кассира и писаря амбарных книг. Допускаю, что часть из них действуют успешно по наитию. Но ознакомление с основами общей теории систем существенно повысило бы осмысленность управленческих решений и их эффективность в целом.
Перейдем к анализу ответов на каждый вопрос в отдельности.
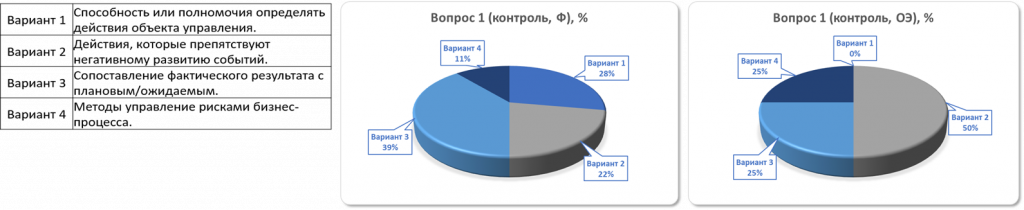
Вопрос №1. «Контроль это – …».
Строго говоря, в этом вопросе все варианты в той или иной степени допустимы, за исключением последнего. Но есть нюансы. Первые три варианта ответа представляют собой три основных значения слова «контроль». Однако с управленческой точки зрения первостепенное значение имеет вариант №3. Контроль — это единственный инструмент, который может быть использован для оценки степени достижения планового результата, а, значит, и формирования всех последующих управленческих решений. Далеко не все участники воспринимают контроль именно таким образом. Вариант №4 — это управленческая ловушка. Среди значительной части управленцев считается, что рисками можно управлять с помощью контроля, однако это фундаментальное заблуждение. Рисками управляют за счет совершенствования бизнес-процессов. Порадовало, что финансисты предпочли как вариант №3, так и более скептически отнеслись к варианту №4 (11% против 25% у оптимизаторов).
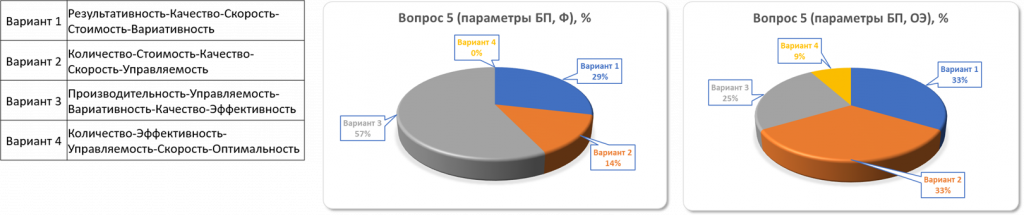
Вопрос №5. «Ключевые параметры любого бизнес-процесса это –…».
Пусть вас не смущает, что мы перескочили сразу к пятому вопросу. Как уже говорилось выше, только два вопроса, а именно №1 и 5 дискуссионны. Остальные имеют вполне однозначные ответы.
Сразу скажу, что на практике наиболее целесообразным является вариант №1. Но далеко не все участники исследования так считают. Большая часть финансистов (57%) склонилась к варианту №3. Оптимизаторы в равной степени отдали предпочтение вариантам №1 и 2. В итоге только одна треть всех участников предпочла вариант №1. Почему же именно он? Все варианты кроме первого, содержат параметры, оценка которых, мягко говоря, затруднительна. Речь идет об управляемости, эффективности и оптимальности. Все эти слова отлично подходят для пламенных речей пред неприхотливой публикой. На практике же их сложно втиснуть во всем понятную систему координат. Особенно, это касается управляемости и оптимальности. Эффективность может выступать интегральным параметром количества, качества, скорости, стоимости и/или вариативности, но и здесь придется договариваться со всеми заинтересованными сторонами, чтобы добиться унифицированного понимания. Допускаю, что не все согласятся с вариантом №1 в качестве основного. Возможно, вас смутят слова «результативность» и «вариативность». Результативность — это количественный параметр. Просто в ряде случаев количество — это не штуки или иные варианты единиц физического измерения. Речь может идти о более аморфных понятиях, но тем не менее весьма важных. Например, доверие потребителей, удовлетворенность покупателей, лояльность бренду и т.д. Да, это тоже будет выраженно в виде процентов или, например, количестве ответов «да». Но за этими оценками будет стоять нечто менее осязаемое, чем классические индикаторы количества. Вариативность — это вполне измеряемый параметр, величина отклонения фактического результата от планового или ожидаемого. Подставьте вместо него, например, словосочетание «процент брака». Хотя допускаю, что в ряде случаев сравнение будет проводится с использованием качественных оценок. В некоторых отраслях, кстати, используется термин «стабильность» или «стабильный», что в каком-то смысле близко по смыслу.
Вопрос №2. «Теория принципала – …».
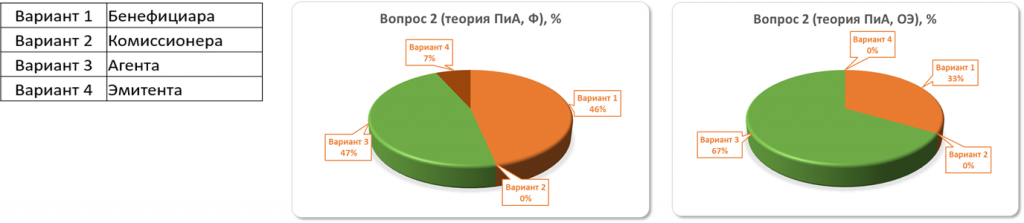
Все просто. Единственный правильный вариант — это слово «агента», вариант №3. Речь идет о широко известной теории принципала-агента. Оптимизаторы оказались более осведомленными – 67% против 47% у финансистов.
Вопрос №3. «Цикл Деминга-Шухарта это –…».
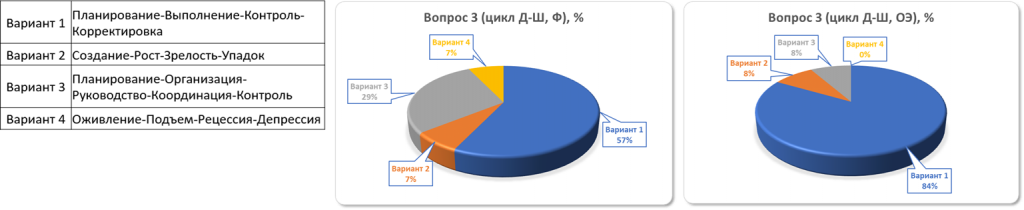
Это классический и фундаментальный управленческий цикл. Аксиома для любого управленца. Оптимизаторы опять вырвались вперед – 84% против 57%.
Вопрос №4. «Что из перечисленного НЕ является предметом изучения теории систем?».
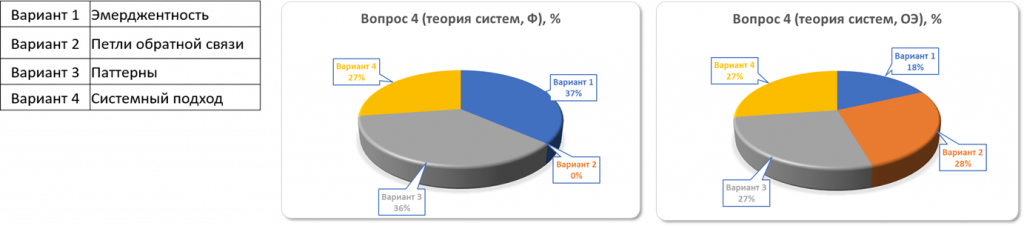
В этом вопросе намеренно был использован один тип ответа, который представляет собой одновременно и подсказку и ловушку, используемые в ряде различных тестов. Но далеко не все участники сумели это понять. Системный подход не имеет прямого отношения к общей теории систем. Как минимум не является объектом ее изучения. Но если кто-то говорит вам, что использует системный подход, попросите его дать определение первых трех понятий. Если результат будет маловразумительный, то перед вами скорее всего обычный демагог, любитель поиграть в игру bullshit bingo (реальный термин, погуглите кто пока не в курсе). Использование системного подхода предполагает понимание ключевых концепций общей теории систем. В итоге получилась боевая ничья – обе команды взяли отметку 27%.
И в заключение. Данное исследование, конечно, не претендует на какую-то научность. Это просто срез мнений специалистов двух областей – управления финансами и эффективностью. И моя оценка, которая также не претендует на исключительность. Да пребудет с вами контроль!