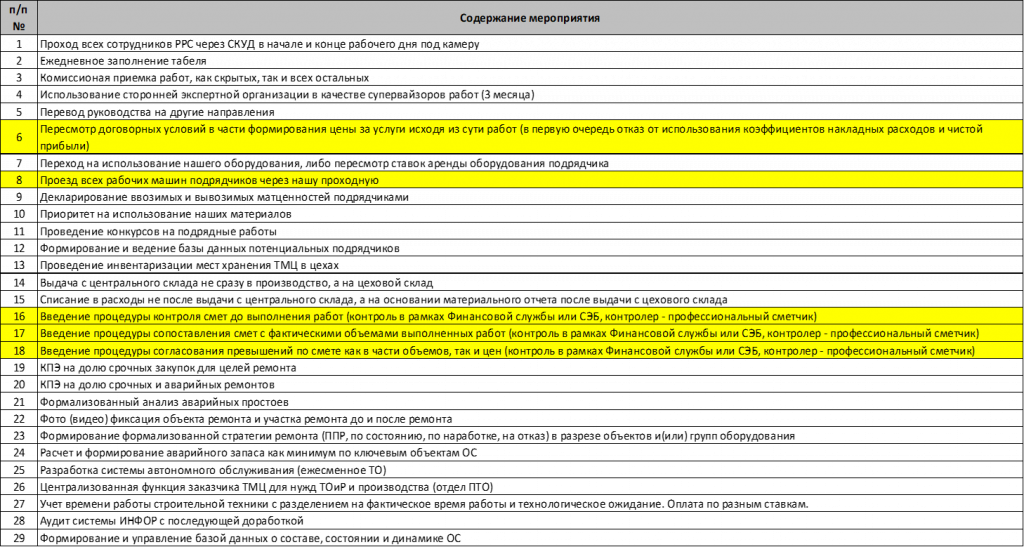
Сегодня день историй. И вот еще одна про бизнес-процесс «ТОиР» или «Техническое обслуживание и ремонт». Давайте сразу к сути. Обратите внимание на акт сдачи-приемки выполненных работ (см. ниже). Вы можете всю жизнь проработать в сфере ремонтов и обслуживания оборудования, но никогда не увидеть документа подобного по содержанию. Попробуйте для начала сами увидеть, что с ним не так (не прокручивайте статью дальше).
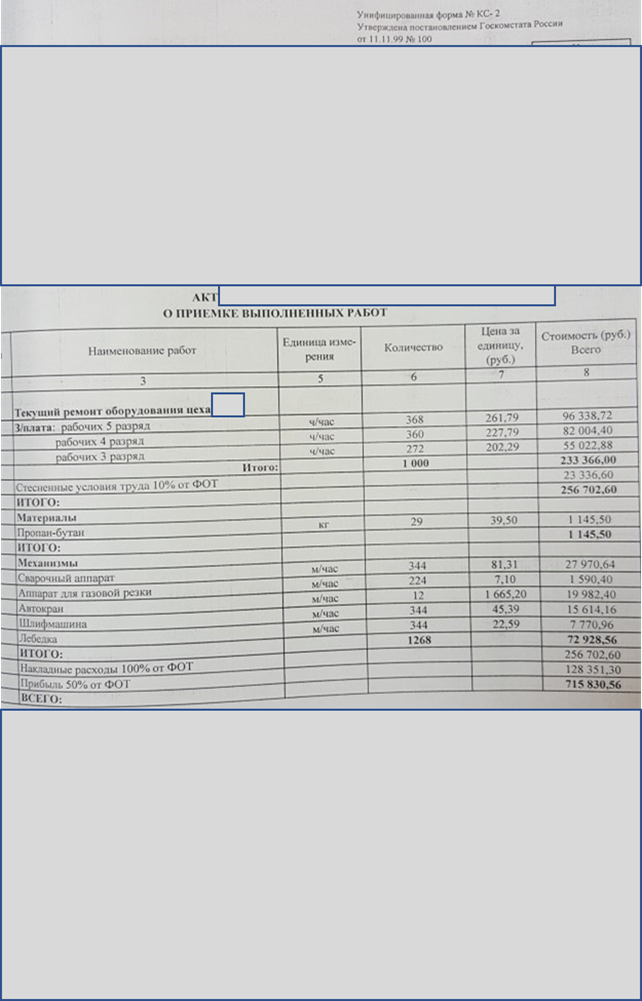
Давайте теперь вместе разбираться. Пойдем от более очевидного к менее очевидному.
Во-первых, самый забавный момент скрывается в графе «Количество» (посередине акта). Рабочие отработали всего 1000 часов и при этом они использовали оборудование в течение… 1268 часов. Либо там был рэмбо-мастер – в каждой руке по инструменту, либо у них получилось подрядить на работу Горо или может генерал Гривус залетел немного подкалымить.
Во-вторых, присмотритесь к стоимости за использование «механизмов». Например, предлагается заплатить за использование шлифмашины 15 тыс. рублей. При том, что на тот момент ее стоимость составляла 10,5 тыс. рублей (например, Makita GA 9020S). Аналогичный праздник жизни и по остальным позициям. В ряде случаев можно было бы в принципе каждую неделю просто выбрасывать инструмент и покупать новый и все равно остаться сильно в плюсе по итогам месяца.
В-третьих, немного посложнее. Расценки за человеко-час (графа «Цена за единицу, (руб.)». Например, стоимость привлечения рабочего 5 разряда в пересчете на месяц составила порядка 150 тыс. рублей (с учетом стесненных условий, накладных расходов и прибыли). Заработная плата аналогичного своего специалиста была на тот момент порядка 55-60 тыс. руб. Подрядчик работал круглый год на стабильных объемах. Поэтому для компании было бы дешевле просто увеличить свой штат соответствующих специалистов и даже поднять им заработную плату. Также, в ряде случаев рабочие 5 и 4 разряда выполняли работу, которую обычно выполняют рабочие более низких разрядов (например, погрузка, обеспыливание, очистка и т.д.). Соответственно, на ровном месте вырастала и стоимость примитивных работ.
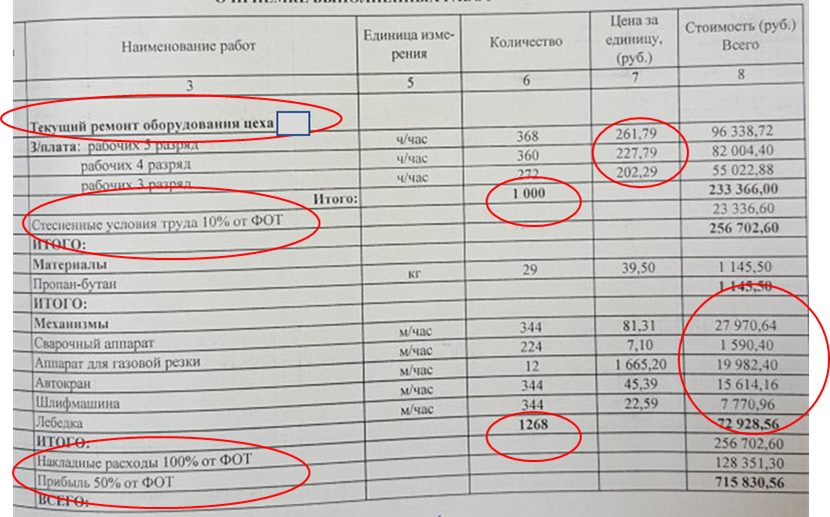
Пожалуй, остановимся на этих более-менее очевидных моментах для большей части аудитории. Есть еще более специфичные – проценты за стесненные условия (которые надо еще обосновать), процент накладных расходов (который для данного вида работ завышен, если вообще уместен) и процент прибыли (аналогично накладным). Не говоря уже о том, что сама формулировка наименования работ и акт в целом абсурдны, так как вся логика расчетов в подобных случаях напрямую зависит от точного и нормативного указания вида работ в привязке к, так называемым, номерам единичных расценок.
И что же дальше? А дальше я сформировал на выбор перечень из 29 мероприятий по оптимизации всего процесса проведения ремонтов и сопутствующих работ (см. таблицу, да, всего этого не существовало). Желтым выделены те мероприятия, которые были приняты и внедрены практически сразу. А вообще, конечно, вся эта история выглядела как банальная схемота, что и подтвердилось в дальнейшем. Да пребудет с вами контроль!